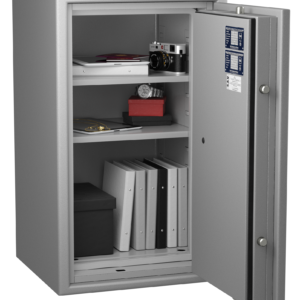
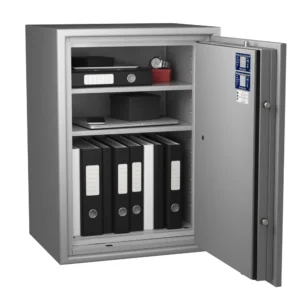
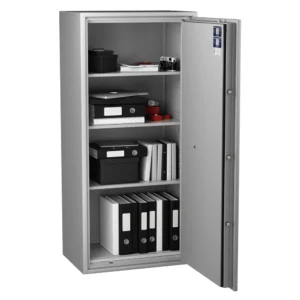
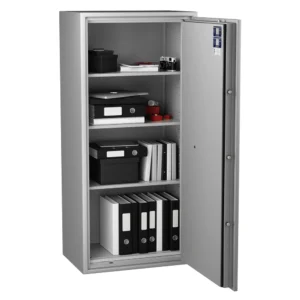
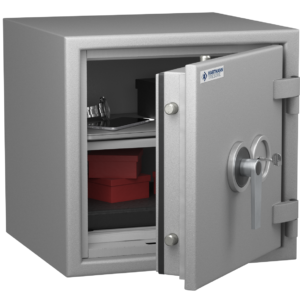
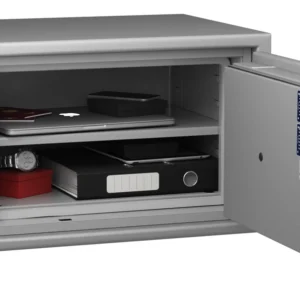
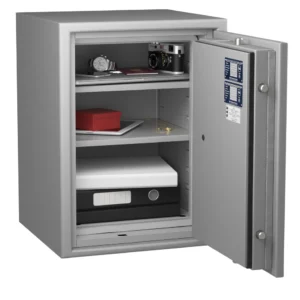
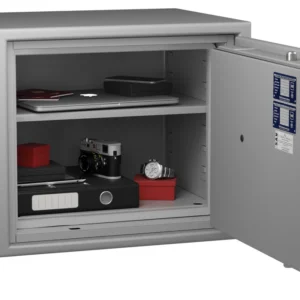
Des bijoux de famille, des montres, un peu d’espèces. Cette fois, ce n’est plus un petit coffre qu’il vous faut. Mais lequel ?
En laboratoire, presque tous les outils sont permis. Le résultat se compte en unités de résistance, jamais en minutes. Une classe I demande près du double d’une classe 0.
Le fabricant obtient une classe, votre assureur y fait correspondre un plafond. C’est la clause « objets de valeur » de votre contrat qui donne la classe, pas la valeur de vos objets.
15 000 € à couvrir, un contrat qui demande la classe I : c’est une classe I, déclarée à votre assureur avec son certificat. Acheter ne suffit pas. Comptez de 1 500 € à 3 100 €.
Livré, fixé (obligatoire sous 1 000 kg), certificat et procès-verbal remis. Nous ne vendons pas la classe au-dessus « par sécurité » : dites-nous votre contrat ci-dessous.
Classes 0, I et II
Coffres-forts de haute sécurité, certifiés EN 1143-1
Les objets de valeur ont leur propre plafond dans votre contrat, distinct du mobilier, et il reste bas tant qu'aucun coffre certifié n'est déclaré. Cette page explique ce que votre assureur regarde, puis quelle classe y répond.
Quatre clauses décident, et aucune ne parle de prix
Dans la plupart des contrats d'habitation, les bijoux, montres, or et objets d'art ne relèvent pas du plafond général du mobilier. Ils ont une ligne à part, souvent limitée à quelques milliers d'euros, et cette ligne ne se relève qu'à deux conditions : un coffre d'une classe précise, et sa déclaration.
La classe de résistance vient ensuite. Votre contrat ne dit pas « un coffre-fort », il dit une norme et un montant. Pour des objets de valeur, c'est la norme EN 1143-1 et ses classes 0, I et au-delà : les niveaux EN 14450 S1 et S2 relèvent d'une autre échelle, faite pour les papiers et les petites valeurs. Un coffre non certifié, même lourd, ne relève aucun plafond.
La fixation est la clause la plus souvent oubliée. Sous une tonne, presque tous les contrats exigent un ancrage dans un mur porteur ou dans une dalle. Un coffre de soixante kilos posé dans un placard s'emporte entier, et l'indemnisation se discute.
Enfin, la valeur retenue n'est pas votre prix d'achat mais la valeur d'expertise au jour du sinistre. Sur des montres ou des pièces, l'écart peut être considérable. C'est cette valeur, réévaluée, qui doit guider le choix de la classe, et c'est pour cela que nous commençons par en parler plutôt que par vous montrer un catalogue.
Coffre ouvert dans un dressing, plateau à montres et écrins visibles, lumière chaude. Cadrage serré, aucune adresse reconnaissable. Format panoramique.
Sept contenus, sept lectures
Ce que votre assureur regarde, contenu par contenu
Deux objets de même valeur n'appellent pas le même coffre. Le volume, l'intérieur et la protection contre le feu changent d'une collection à l'autre. Chaque entrée ouvre le catalogue avec les filtres correspondants déjà cochés.
01
Bijoux et pierres
Ce que l’assureur regarde. Le plafond « objets de valeur » de votre contrat, distinct de celui du mobilier.
Ce que cela implique. Une classe certifiée dès quelques milliers d’euros, et un volume utile faible : les écrins prennent plus de place que la valeur.
Ce que l’assureur regarde. Rien : aucun contrat français ne couvre aujourd’hui une phrase de récupération.
Ce que cela implique. Un support qui survit au feu et à l’eau, dans un coffre antifeu, et une copie dans un second lieu. La perte est définitive et sans recours.
Vous avez trouvé votre modèle ? Un conseiller vérifie avec vous la classe, la fixation et ce que votre contrat exige. Sinon, le guide qui suit répond aux questions dans l’ordre où elles se posent.
Deux normes européennes encadrent la résistance à l’effraction d’un coffre-fort, et elles ne se valent pas. Celle que porte votre coffre décide du montant que votre assureur acceptera de couvrir. Ce guide explique ce que chaque niveau signifie, ce qu’il vaut devant un contrat, et comment choisir sans payer une classe dont vous n’avez pas l’usage.
01
Deux normes, deux mondes
Un coffre-fort vendu en France relève de l’une ou l’autre de deux normes européennes, qui ne mesurent pas la même chose. EN 14450 classe les coffres de sécurité en deux niveaux, S1 et S2, testés à outils limités et à temps court : un niveau domestique, sous la classe 0. EN 1143-1 classe les coffres-forts de la classe 0 à la classe VI, après essai en laboratoire agréé avec presque tous les outils ; en France, c’est elle seule qui ouvre une valeur assurable contractuelle.
Le détail de chaque classe, son montant assurable indicatif et l’organisme qui la certifie sont dans notre référence des classes de coffre-fort.
02
Ce que vaut une classe, en clair
Chaque classe de l’EN 1143-1 fixe une valeur minimale de résistance à l’accès complet, c’est-à-dire à l’ouverture donnant accès à tout le contenu. Pour les coffres-forts, la norme fixe en plus un seuil d’accès partiel : percer une ouverture juste suffisante pour retirer quelques objets.
Résistance à l’accès complet, EN 1143-1
Classe
Unités de résistance
Ce que cela couvre habituellement
Classe 0
30 RU
Premier niveau testé en attaque professionnelle
Classe I
50 RU
Bijoux d’usage, petite recette, documents sensibles
Classe II
80 RU
Bijouterie, commerce à forte recette
Classe III
120 RU
Étude notariale, dépôt professionnel
Classe IV et au-delà
180 RU et plus
Chambres fortes, établissements financiers
Une unité de résistance n’est pas une minute. La valeur en temps d’une RU n’est pas publiée, précisément pour ne pas renseigner ceux qui tenteraient l’effraction. Méfiez-vous d’un vendeur qui vous annonce « ce coffre résiste trente minutes » : la norme ne le dit nulle part. Ce que l’on peut dire avec certitude, c’est qu’une classe I demande près du double d’effort qu’une classe 0, et qu’un cran de classe se paie en acier, en poids et en prix.
Les référentiels de certification et les contrats d’assurance exigent la fixation de tout coffre de moins de 1 000 kg : un coffre non fixé s’emporte entier, et l’effraction se fait ailleurs.
03
Le montant assurable est une décision de votre assureur
C’est le point que les catalogues expliquent mal. Le fabricant ne fixe pas le montant assurable : il obtient une classe certifiée, et les assureurs français font correspondre à cette classe un plafond d’indemnisation. Ces correspondances sont stables d’un assureur à l’autre, mais elles ne sont pas réglementaires. Votre contrat prévaut toujours.
Le plafond « objets de valeur » est distinct du plafond « mobilier », et il reste bas tant qu’aucun coffre certifié n’est déclaré.
Déclarer le coffre à votre assureur, avec sa classe et son numéro de certificat, est ce qui débloque le plafond. Acheter ne suffit pas.
Un coffre surdimensionné ne relève pas le plafond au-delà de ce que votre contrat prévoit : payer une classe II quand le contrat plafonne à la classe I ne vous rend rien.
À l’inverse, un coffre sous-dimensionné plafonne l’indemnisation à la valeur de sa propre classe, quel que soit le contenu réellement volé.
04
Résister au feu n’est pas résister à l’effraction
Deux constructions, deux normes, deux essais. Un coffre anti-effraction oppose de l’acier et du béton à un outil ; un coffre ignifuge oppose un isolant qui absorbe la chaleur et relâche de la vapeur. Les deux se combinent dans un même produit, mais l’un ne donne jamais l’autre.
Deux normes se partagent le sujet. L’EN 15659 certifie les meubles ignifuges de premier niveau, en LFS 30 P et LFS 60 P. L’EN 1047-1 est plus exigeante : elle ajoute un choc thermique et une chute simulant l’effondrement d’un immeuble, et porte les niveaux S 60 P, S 120 P pour le papier, S 60 DIS et S 120 DIS pour les supports numériques.
Dans les deux cas, le « P » désigne le papier et se mesure au même seuil : le document reste sous 170 °C pendant l’exposition. Les supports numériques demandent bien davantage, car ils se dégradent longtemps avant le papier et souffrent de l’humidité que l’isolant relâche en chauffant. Un coffre vendu « ignifuge » sans classe annoncée n’engage personne.
05
Le coffre de dépôt, un cas à part
Un coffre de dépôt reçoit la recette par une trappe ou un tiroir, sans que le corps du coffre soit ouvert. Il est certifié comme un coffre classique, sur la même échelle de classes, mais l’orifice de dépôt fait l’objet d’exigences propres : il ne doit pas permettre de ressortir ce qui a été introduit.
Il ne remplace pas le coffre principal. Il sécurise la journée, entre la caisse et le dépôt en banque. Un commerce à forte recette porte souvent les deux, et son contrat distingue les deux usages.
06
Choisir sans surdimensionner
Trois questions suffisent, dans cet ordre : quelle valeur votre contrat vous autorise à assurer, quel volume vous devez ranger, et où le coffre sera fixé. La classe découle de la première ; le modèle découle des deux suivantes. Le configurateur en haut de cette page pose les deux premières et resserre la liste devant vous.
Ce que le catalogue propose, prix TTC
Norme et classe
Montant assurable
Au catalogue
Prix TTC
EN 1143-1 · Classe 0
8 000 €
8 modèles
2 300 € à 4 942 €
EN 1143-1 · Classe I
25 000 €
16 modèles
1 492 € à 6 437 €
EN 1143-1 · Classe II
35 000 €
7 modèles
3 817 € à 7 051 €
Le poids et l’accès comptent autant que le prix affiché. Un coffre de plus de cent kilos dans un étage sans ascenseur demande du matériel de manutention, et cela se chiffre avant la commande, pas le jour de la livraison.
07
Questions fréquentes
Quelle différence entre S2 et classe 0 ?
Elles appartiennent à deux normes différentes. S2 est le niveau haut de l’EN 14450, mesuré en unités SU, et il se situe en dessous de la classe 0. La classe 0 est le premier niveau de l’EN 1143-1, testé en attaque professionnelle. C’est aussi le premier niveau auquel la plupart des assureurs français associent une valeur assurable contractuelle ; le S2, lui, est pris en compte à titre indicatif, autour de 3 000 €.
Mon assurance exige-t-elle un coffre certifié ?
Cela dépend du plafond que vous demandez. Tant que vous restez dans le plafond « objets de valeur » de base, souvent quelques milliers d’euros, aucun coffre n’est exigé. Au-delà, votre contrat demande presque toujours une classe EN 1143-1 déclarée, avec son certificat. Relisez la clause avant de commander.
Faut-il obligatoirement fixer le coffre ?
Les référentiels de certification et les assureurs exigent la fixation de tout coffre de moins de 1 000 kg. Dans les faits, un coffre non fixé est très souvent exclu de la garantie, quelle que soit sa classe : l’effraction devient un simple emport. La fixation se prépare avant la livraison, pas après.
Combien de temps résiste un coffre de classe I ?
La question n’a pas de réponse en minutes, et c’est volontaire. La norme exprime la résistance en unités de résistance — 50 RU à l’accès complet pour la classe I — et la valeur en temps d’une RU n’est pas publiée, afin de ne pas renseigner les cambrioleurs. Ce que l’on peut dire : la classe I demande près du double d’effort que la classe 0.
Un coffre ignifuge protège-t-il du vol ?
Pas en tant que tel. L’ignifugation est une construction isolante, testée au feu, pas à l’outil. Beaucoup de modèles combinent les deux et portent alors deux mentions distinctes, par exemple « EN 14450 S2 » et « antifeu S60P ». S’il n’y a qu’une mention, il n’y a qu’une protection.
Où placer le coffre dans le logement ?
Hors des pièces visibles depuis l’extérieur, dans un mur porteur ou une dalle béton, et pas dans le garage ni la buanderie, où un cambrioleur dispose d’outils et de temps. L’intérieur d’un placard de chambre reste le meilleur compromis entre discrétion et accès quotidien.
Que vaut un coffre sans certificat ?
Il vaut ce qu’il pèse. Sans rapport d’essai d’un laboratoire agréé, aucune classe n’est opposable à un assureur. Un coffre non certifié peut très bien convenir pour ranger des clés ou des papiers, mais il ne relèvera aucun plafond d’indemnisation.
Peut-on changer la serrure plus tard ?
Oui sur la plupart des modèles, mais la serrure fait partie du périmètre certifié : elle doit être remplacée par un modèle de classe équivalente selon l’EN 1300, posé par un professionnel. Une serrure hors périmètre annule la certification, donc la valeur assurable.
Livrez-vous et fixez-vous vous-mêmes ?
Oui, sur rendez-vous en France métropolitaine, avec le même interlocuteur du premier appel à la mise en service. Le poids, l’étage et l’accès sont chiffrés avant la commande. Aucune mention du contenu ne figure sur nos documents de livraison.
L’équipe HomeCoffre · Conseil, livraison et fixation depuis Bourges
Ce guide est relu à chaque évolution des normes citées. Une question qu’il ne traite pas ? 05 46 41 43 41, du lundi au vendredi de 9 h à 18 h.
Un doute avant d’acheter
Lisez-nous la clause « objets de valeur » de votre contrat au téléphone : nous vous dirons la classe qu’elle exige, et si un cran en dessous suffit.
Six engagements de méthode. Ils ne coûtent rien à annoncer, ils se vérifient à chaque étape.
Un conseiller nommé
Le même interlocuteur du premier appel à la mise en service. Vous n’expliquez votre situation qu’une fois.
Rien sur les documents
Aucune mention du contenu ni de la nature du colis sur les documents de livraison.
Un appel, pas un formulaire
Ce qui se dit au téléphone ne s’écrit nulle part. Vous choisissez ce que nous notons au dossier.
Visite technique à domicile
Le support, l’accès et l’emplacement sont vus sur place avant la commande, sans engagement.
Dossier détruit
Vos données ne sont ni revendues ni transmises, et le dossier est détruit à l’issue du délai légal de conservation.
Facturation sobre
L’intitulé de facture reste général. Rien n’indique ce que le coffre contient, ni où il se trouve.
Avant, pendant, après
Trois services qui ne se voient pas sur une fiche produit
01
Visite technique avant commande
Un technicien vient voir le support, l’accès et l’emplacement. Si le mur ou la dalle ne conviennent pas, nous le disons avant la vente, pas après.
02
Installation discrète et ancrage
Livraison sur rendez-vous, pose et fixation par nos équipes. L’ancrage conditionne la garantie de votre contrat : il n’est pas une option de confort.
03
Entretien et dépannage de serrure
Contrat d’entretien, changement de pile, réinitialisation de code, ouverture après oubli. Intervention par le même interlocuteur.
Parlons-en
Un appel de dix minutes évite un coffre inadapté
Décrivez ce que vous avez à protéger et lisez-nous la clause de votre contrat. Vous saurez quelle classe convient, ce que la fixation implique chez vous, et ce que cela coûte. Sans rendez-vous commercial ni relance.
Cet achat se décide rarement d’un trait : on relit la clause du contrat, on en parle chez soi, on la transmet à son assureur. L’e-mail reprend 31modèles avec les prix, la classe, le montant assurable, et un lien qui ramène ici.
Veuillez entrer votre nom d'utilisateur ou adresse de courriel. Vous recevrez un lien pour créer un nouveau mot de passe par courriel. Rappelez-vous maintenant? Back connecter
Avec votre accord, nous mesurons l’audience du site et l’efficacité de nos publicités et de nos e-mails (pixel Meta, suivi Brevo). Votre choix vaut six mois et se change à tout moment depuis le pied de page. Politique de confidentialité