Votre assureur parle de « coffre agréé », ou vous voulez savoir ce qu’un coffre changera à votre contrat. Un coffre-fort agréé assurance est un coffre certifié contre l’effraction, selon la norme EN 14450 (S1, S2) ou EN 1143-1 (classe 0 et au-delà). Sa classe fixe la valeur que l’assureur accepte d’y couvrir, de 1 500 € à 35 000 € à titre indicatif, à condition qu’il soit fixé et déclaré. Voici la grille classe par classe, les trois conditions et ce qu’on vous demandera le jour d’un sinistre.
- La classe certifiée fixe la valeur assurable, l’assureur fixe le plafond. À titre indicatif : S1 1 500 €, S2 3 000 €, classe 0 8 000 €, classe I 25 000 €, classe II 35 000 €. Votre contrat fait foi.
- « Agréé », « homologué », « reconnu par les assureurs » désignent la même chose : une certification EN 14450 ou EN 1143-1 obtenue en laboratoire, prouvée par une plaque et un certificat numéroté.
- Le plafond ne s’ouvre qu’avec un coffre fixé (procès-verbal de pose) et déclaré à l’assureur avec sa classe et son numéro de certificat.
- Chez HomeCoffre, le premier coffre certifié S1 coûte 370,80 € TTC. Un classe I de 18 litres coûte 1 491,60 €, moins que nos classes 0, plus grands et ignifuges.
- Un coffre ignifuge ne relève pas la garantie incendie ; les espèces ont souvent leur propre plafond, plus bas.
Ce que votre contrat couvre, et ce qu’il ne couvre pas
Votre contrat habitation couvre largement le mobilier, et les « objets de valeur » jusqu’à un plafond propre, sous conditions. Sans coffre certifié et déclaré, la plupart des contrats s’en tiennent à ce plafond de base, quelle que soit la valeur réelle de ce que vous rangez.
La clause qui compte s’intitule « objets de valeur, espèces et bijoux », ou « objets précieux ». Elle dit trois choses : le plafond, les conditions pour l’atteindre (coffre certifié, classe minimale, fixation, parfois alarme) et la part des espèces, souvent limitée à un forfait plus bas quel que soit le coffre. Relisez-la avant d’acheter : elle donne la norme qu’il vous faut, et dit si un cran en dessous suffit.
« Coffre agréé » ou « homologué » : ce que l’assureur entend par là
Définition : un coffre-fort agréé assurance est un coffre certifié contre l’effraction par un laboratoire. La norme est EN 14450 ou EN 1143-1. Sa classe sert de référence à l’assureur.
« Agréé » ou « homologué » assurance n’est pas une norme : l’expression désigne un coffre certifié EN 14450, pour les coffres de sécurité (niveaux S1 et S2), ou EN 1143-1, pour les coffres-forts (classes 0, I, II et au-delà). C’est cette certification que l’assureur regarde. La marque A2P, délivrée par le CNPP, atteste la même chose sur le marché français ; elle se lit sur les serrures et sur certains coffres.
Un coffre certifié se reconnaît à trois preuves : la norme et la classe sur sa fiche, une plaque à l’intérieur de la porte, un certificat numéroté. Un coffre vendu « blindé », « sécurisé » ou « haute sécurité » sans norme ni classe n’est pas certifié : votre assureur n’a rien sur quoi fonder un plafond. Le détail des deux familles est dans Coffre-fort ou coffre de sécurité : quelle différence, et ce que vaut chaque classe, du S1 à la classe II, dans la référence des classes de coffre-fort.
Valeur assurable par classe : quel coffre pour quel montant
Définition : la valeur assurable d’un coffre-fort est le montant de biens que l’assureur accepte de couvrir à l’intérieur. Elle dépend de la classe du coffre et de votre contrat.
Plus la classe est élevée, plus la valeur assurable monte : 1 500 € pour un S1, 3 000 € pour un S2, 8 000 € pour un classe 0, 25 000 € pour un classe I et 35 000 € pour un classe II, à titre indicatif. Le tableau donne aussi le premier prix de chaque classe chez HomeCoffre, avec le volume et le poids du modèle.
| Certification | Valeur assurable indicative | Contenu typique | Premier prix TTC | Volume et poids |
|---|---|---|---|---|
| Non certifié | Le plus souvent non retenue : voir votre contrat | Ce dont la perte ne se chiffre pas | 97,79 € | 6,9 L, 7,1 kg |
| EN 14450 S1 | 1 500 € | Papiers, clés, un peu d’espèces | 370,80 € | 15 L, 16 kg |
| EN 14450 S2 | 3 000 € | Bijoux de famille, montre, espèces d’appoint | 510 € | 18 L, 25 kg |
| EN 1143-1 classe 0 | 8 000 € | Bijoux de valeur, petite collection | 1 980 € | 40 L, 116 kg, ignifuge 60 min |
| EN 1143-1 classe I | 25 000 € | Collection, commerce, cabinet | 1 491,60 € | 18 L, 39 kg |
| EN 1143-1 classe II | 35 000 € | Bijouterie, pharmacie, forte recette | 3 817,20 € | 36 L, 109 kg |
Ce sont des valeurs de référence du marché : chaque assureur fixe les siennes, et votre contrat prévaut toujours. Un coffre de classe plus haute ne relève pas un plafond que le contrat ne prévoit pas. Le cas du S2, le plus fréquent dans un logement, est détaillé dans Valeur assurable d’un coffre-fort S2 ; le passage à la classe 0 dans Coffre-fort S2 ou classe 0.
Le prix suit le volume et la protection au feu autant que la classe. Le Neosafe 1018, classe I de 18 litres sans protection au feu, coûte 1 491,60 € TTC. Le Protect Duo classe 0 34, 34 litres, certifié aussi 60 minutes au feu pour le papier, coûte 2 300,40 €. Si un petit volume vous suffit, un coffre plus petit d’une classe au-dessus peut couvrir davantage pour moins cher.
Le guide en vidéo · 10 min 42
Emma pose les questions que tout le monde se pose, Julien y répond, en dix chapitres. Pour l’assurance : la plaque et la déclaration au chapitre « Pourquoi un coffre certifié » (3:28), la valeur assurable de chaque classe aux chapitres « S1 et S2 » (4:53) et « La haute sécurité » (6:02), le procès-verbal de fixation au chapitre « Livraison et installation » (8:17).
- 0:00Introduction
- 0:36Pourquoi un coffre aujourd'hui
- 1:51Le dernier rempart
- 3:28Pourquoi un coffre certifié
- 4:53S1 et S2
- 6:02La haute sécurité
- 7:05Le feu
- 7:34Taille, serrure, emplacement
- 8:17Livraison et installation
- 9:53L'essentiel
Voix et personnages générés par intelligence artificielle. Montants assurables indicatifs : votre contrat fait foi.
Les trois conditions qui ouvrent le plafond
Trois conditions, toutes nécessaires : un coffre certifié au niveau que demande le contrat, fixé avec un procès-verbal, et déclaré par écrit à l’assureur. S’il en manque une, c’est le plafond de base du contrat qui s’applique, quel que soit le prix du coffre.
1. Un coffre certifié au niveau que demande le contrat
Le niveau se lit dans la clause, pas dans le catalogue. Si le contrat cite une classe, c’est elle. S’il ne cite rien et que le contenu tient sous 3 000 €, un S2 fait le travail dans la grande majorité des cas.
2. Un coffre fixé, avec un procès-verbal
Les fabricants prévoient l’ancrage de leurs coffres, et votre contrat peut l’exiger : un coffre de 40 kg non fixé s’emporte, et l’effraction se fait ailleurs. Chez HomeCoffre, la livraison avec installation pose et fixe le coffre et vous remet le procès-verbal de fixation ; pour un coffre-fort EN 1143-1, c’est la seule formule proposée. Ce que l’assureur vérifie, le support, les points d’ancrage et le coût de la pose sont dans Fixer son coffre-fort : ce que l’assureur vérifie.
3. Un coffre déclaré
Un courrier ou un message à votre assureur, avec la norme, la classe, le numéro de certificat, la facture et le procès-verbal de fixation. Demandez une confirmation écrite du nouveau plafond : c’est elle qui fera foi. Acheter ne suffit pas, déclarer non plus si le coffre n’est pas fixé.
Le jour du sinistre : ce qu’on vous demandera
Après un cambriolage, on vous demandera trois choses : une déclaration dans le délai du contrat, un dépôt de plainte, et la preuve de ce que contenait le coffre. Cette preuve se prépare dès l’achat, pas après.
Le contrat fixe le délai de déclaration. Pour un vol, la loi ne lui permet pas de descendre sous deux jours ouvrés, et sous cinq jours ouvrés pour les autres sinistres (article L113-2 du code des assurances). Les étapes sont rappelées dans que faire en cas de cambriolage.
Pour les objets du coffre, l’assureur demandera la preuve de leur existence et de leur valeur : factures, certificats, expertises pour les bijoux, photographies datées. Gardez cet inventaire hors du logement ou en ligne. Les espèces sont le point faible : sans preuve de retrait ni justificatif, elles sont rarement remboursées au-delà du forfait du contrat, quel que soit le coffre. Un coffre resté ouvert, une clé laissée à proximité ou un code écrit sur le coffre sont des motifs de refus qu’on retrouve dans beaucoup de conditions générales.
Incendie, feu et coffre ignifuge
La garantie incendie du contrat couvre le mobilier et les objets de valeur selon ses propres plafonds ; un coffre ignifuge ne les relève pas. Il fait autre chose : il sauve ce que l’indemnisation ne rend pas, actes, photographies, sauvegardes. Ce sont deux certifications distinctes, feu et effraction, et un coffre peut porter les deux : les Protect Duo sont certifiés EN 1143-1 et S 60 P, les Profi-Safe PRS EN 14450 S2 et LFS 30 P. Le détail des classes feu est dans Coffre-fort ignifuge : les normes EN 1047-1 et EN 15659.
Professionnels : le contrat multirisque raisonne autrement
Pour un commerce, un cabinet ou une bijouterie, c’est le contrat multirisque professionnel qui fixe la classe exigée, souvent EN 1143-1, avec ses propres conditions d’alarme et de fixation. Les espèces en caisse y ont un plafond à part : la page gestion des espèces de l’espace pro suit leur parcours, de la caisse au coffre. L’espace HomeCoffre Pro traite les métiers un par un ; pour un cabinet, Coffre-fort pour cabinet médical : normes et prix.
Nos sélections
Quatre coffres certifiés, du S2 au classe II, chacun avec sa classe et sa valeur assurable indicative :
 EN 14450 · S2Assurable3 000 €Coffre-fort S2 anti-feu MB 30, EN 14450580,00 € TTCsoit 483,33 € HTVoir le produitEn stock
 EN 1143-1 · Classe 0Assurable8 000 €Coffre-fort ignifuge 60 minutes PROTECT DUO 34, classe 02 300,40 € TTCsoit 1 917,00 € HTVoir le produitEn stock
 EN 1143-1 · Classe IAssurable25 000 €Coffre-fort classe 1 Neosafe 1018, 18 litres, homologué EN 1143-11 491,60 € TTCsoit 1 243,00 € HTVoir le produitEn stock
 EN 1143-1 · Classe IIAssurable35 000 €Coffre-fort classe 2 Neosafe 2036, 36 litres, homologué EN 1143-13 817,20 € TTCsoit 3 181,00 € HTVoir le produitEn stock
Tous les coffres S1 et S2 sont sur Coffres certifiés S1 et S2, les classes 0 à II sur Coffres-forts de haute sécurité. Pour des bijoux et de l’or, lisez Quel coffre-fort pour des bijoux et de l’or ; pour choisir dans l’ordre, norme, volume, serrure, emplacement : Comment choisir son coffre-fort : le guide complet.
Questions fréquentes
Mon assureur couvre-t-il automatiquement ce qu’il y a dans le coffre ?
Non. Le plafond « objets de valeur » ne s’ouvre qu’avec un coffre certifié au niveau demandé, fixé et déclaré avec sa classe et son numéro de certificat. Sans déclaration, c’est le plafond de base du contrat qui s’applique, même si le coffre est certifié. Demandez la confirmation écrite du nouveau plafond.
Que veut dire « coffre agréé » ou « homologué » assurance ?
Un coffre certifié contre l’effraction par un laboratoire, selon EN 14450 (S1, S2) ou EN 1143-1 (classe 0 et au-delà). L’expression n’est pas une norme : elle renvoie à ces certifications, prouvées par une plaque dans la porte et un certificat numéroté. C’est la classe qui fixe la valeur assurable.
Quelle est la valeur assurable d’un coffre S1 ?
Environ 1 500 € à titre indicatif, pour un coffre certifié EN 14450 S1, fixé et déclaré. Il convient aux papiers, aux clés et à un peu d’espèces. Au-delà, le S2 est retenu jusqu’à 3 000 € environ. Votre contrat fait foi : vérifiez la classe qu’il cite.
Un coffre S2 suffit-il ?
Pour la plupart des logements, oui : un S2 est retenu à titre indicatif jusqu’à 3 000 € de valeurs. Au-delà, ou si le contrat cite une classe EN 1143-1, il faut un coffre-fort classe 0, retenu jusqu’à 8 000 €, ou une classe supérieure.
Un coffre blindé non certifié compte-t-il ?
Le plus souvent, non. Sans norme ni classe, l’assureur n’a aucune référence pour fixer un plafond, quels que soient l’épaisseur de la tôle et le mot sur l’emballage. Il reste utile contre le vol d’opportunité, pour ce qui n’a pas à être assuré. Vérifiez la clause de votre contrat.
Faut-il déclarer le coffre, et comment ?
Oui, par écrit, avant tout sinistre : norme, classe, numéro de certificat, facture et procès-verbal de fixation. Demandez en retour la confirmation du nouveau plafond : c’est ce document qui fera foi. Un coffre acheté mais non déclaré ne change rien au contrat.
Les espèces sont-elles couvertes ?
Souvent jusqu’à un forfait propre, plus bas que le plafond des bijoux, et sur justificatif de retrait. Un coffre certifié ne change pas ce forfait : seul le contrat le fixe. Lisez la clause « espèces » de votre contrat avant d’y ranger une somme importante.
Un coffre ignifuge améliore-t-il la garantie incendie ?
Non. La garantie incendie a ses propres plafonds, indépendants du coffre. Un coffre ignifuge protège ce que l’indemnisation ne rend pas : actes, photographies, sauvegardes. Contre le vol, seule compte sa classe d’effraction, s’il en a une.
Où trouver le numéro de certificat ?
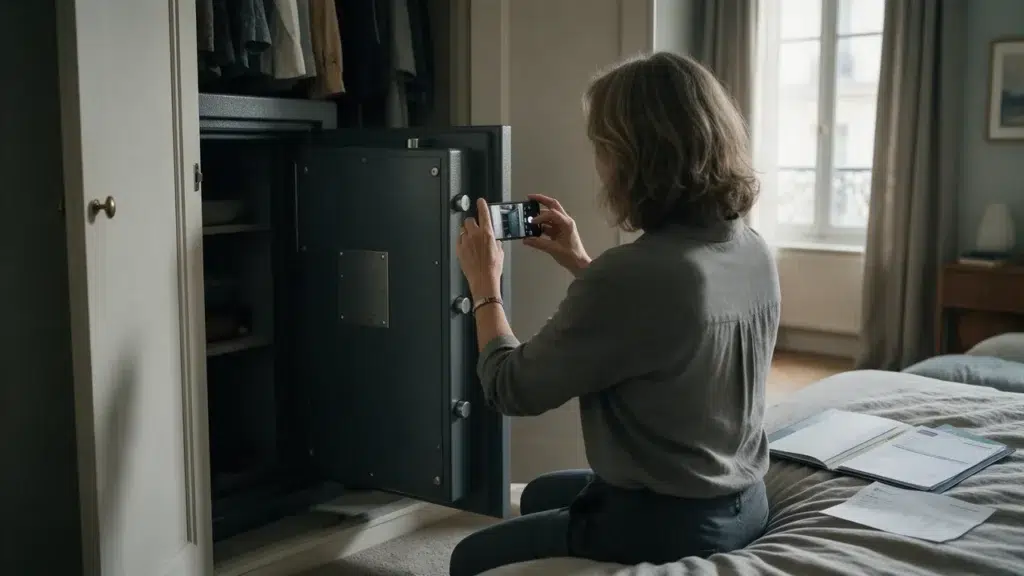
Sur la plaque fixée à l’intérieur de la porte, et sur le certificat remis avec le coffre. La fiche du modèle indique la norme et la classe. Photographiez la plaque et gardez la photo avec la facture et le procès-verbal de fixation, hors du logement.
Quel coffre choisir pour le montant que je veux assurer ?
Partez de la valeur à protéger et de la classe que cite votre contrat : jusqu’à 3 000 €, un S2 ; jusqu’à 8 000 €, un classe 0 ; au-delà, un classe I ou II. Notre outil Trouver le bon coffre vous nomme le modèle adapté en trois questions.