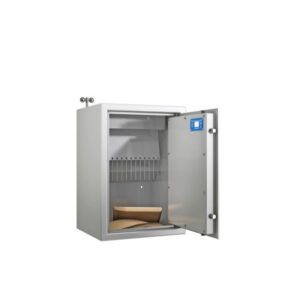
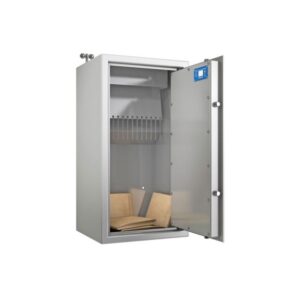
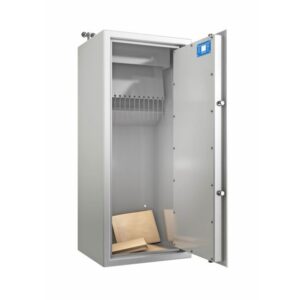
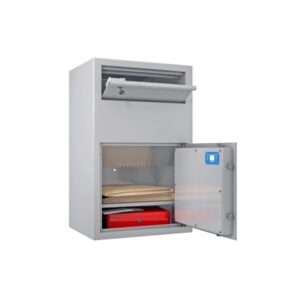
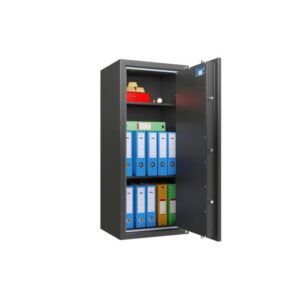
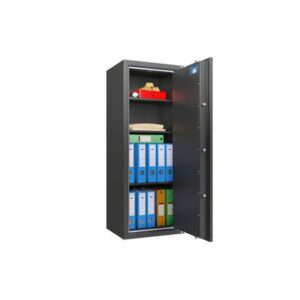
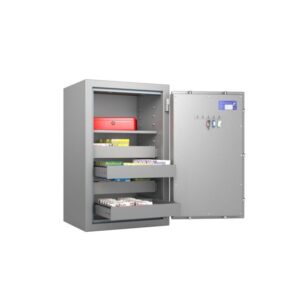
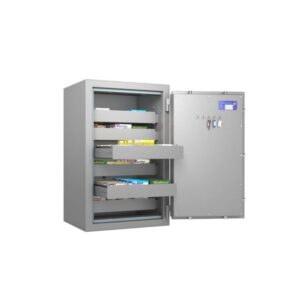
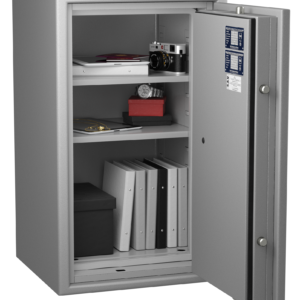
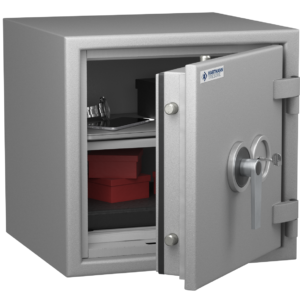
Le catalogue en ligne s’arrête à la classe I. Décrivez le besoin dans une demande de devis : nous proposons les classes supérieures et les modèles hors catalogue.
Vous avez trouvé votre modèle ? Un conseiller vérifie avec vous la classe, la fixation et ce que votre contrat exige. Sinon, le guide qui suit répond aux questions dans l’ordre où elles se posent.
La norme EN 1143-1 classe les coffres-forts par résistance mesurée à l’effraction, de la classe 0 à la classe 5 et au-delà. Chaque classe correspond à un temps et à un outillage d’attaque en laboratoire, pas à une simple épaisseur d’acier.
Montant assurable indicatif
Les assureurs français reconnaissent couramment la classe 0 jusqu’à 8 000 € et la classe I jusqu’à 25 000 € de valeur assurable. Ces montants sont indicatifs : le plafond réel est celui de votre contrat professionnel, qui peut aussi exiger une fixation certifiée et une serrure EN 1300.
Le coffre de dépôt, un cas à part
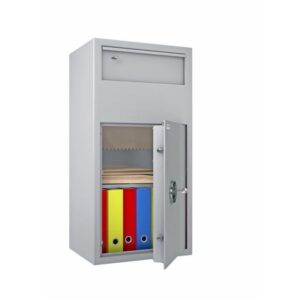
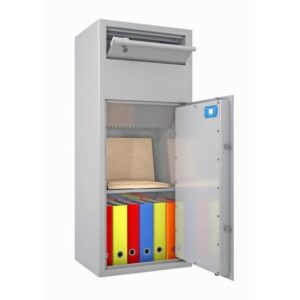
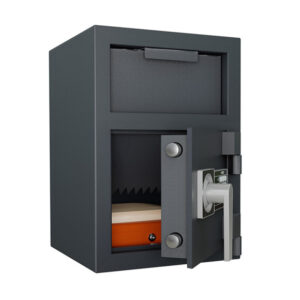
Un coffre de dépôt reçoit la recette par une fente sans ouverture du corps. Le montant assurable de son contenu est apprécié séparément par l’assureur. Nous le précisons dans chaque devis.
Armoires fortes et coffres hôtel
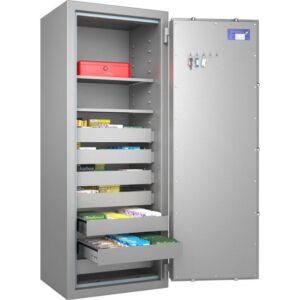
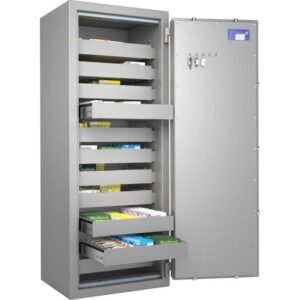
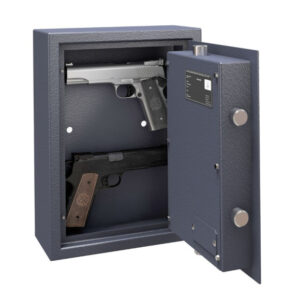
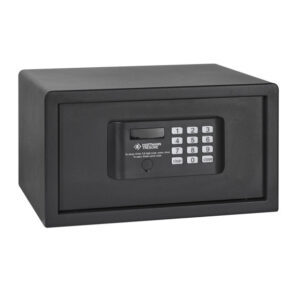
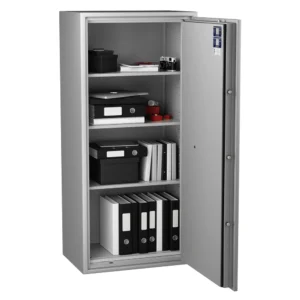
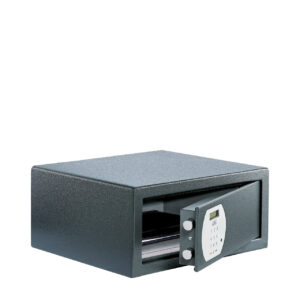
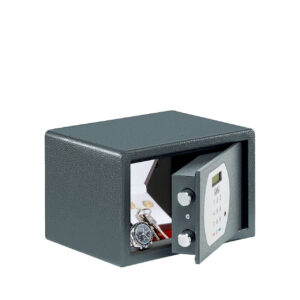
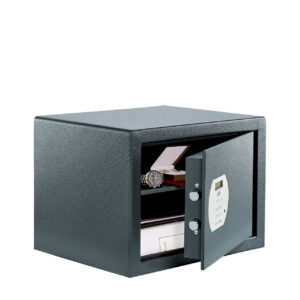
Les armoires fortes du catalogue ne sont pas certifiées EN 1143-1 : elles protègent des volumes de documents, du feu pour les modèles antifeu, et du vol d’opportunité. Les coffres hôtel répondent à l’usage en chambre, code client et ouverture de secours, sans engagement d’assureur.
Guide d’achat
Coffres-forts certifiés EN 14450 et EN 1143-1
Deux normes européennes encadrent la résistance à l’effraction d’un coffre-fort, et elles ne se valent pas. Celle que porte votre coffre décide du montant que votre assureur acceptera de couvrir. Ce guide explique ce que chaque niveau signifie, ce qu’il vaut devant un contrat, et comment choisir sans payer une classe dont vous n’avez pas l’usage.
01
Deux normes, deux mondes
Un coffre-fort vendu en France relève de l’une ou l’autre de deux normes européennes, qui ne mesurent pas la même chose. EN 14450 classe les coffres de sécurité en deux niveaux, S1 et S2, testés à outils limités et à temps court : un niveau domestique, sous la classe 0. EN 1143-1 classe les coffres-forts de la classe 0 à la classe VI, après essai en laboratoire agréé avec presque tous les outils ; en France, c’est elle seule qui ouvre une valeur assurable contractuelle.
Le détail de chaque classe, son montant assurable indicatif et l’organisme qui la certifie sont dans notre référence des classes de coffre-fort.
02
Ce que vaut une classe, en clair
Chaque classe de l’EN 1143-1 fixe une valeur minimale de résistance à l’accès complet, c’est-à-dire à l’ouverture donnant accès à tout le contenu. Pour les coffres-forts, la norme fixe en plus un seuil d’accès partiel : percer une ouverture juste suffisante pour retirer quelques objets.
Résistance à l’accès complet, EN 1143-1
Classe
Unités de résistance
Ce que cela couvre habituellement
Classe 0
30 RU
Premier niveau testé en attaque professionnelle
Classe I
50 RU
Bijoux d’usage, petite recette, documents sensibles
Classe II
80 RU
Bijouterie, commerce à forte recette
Classe III
120 RU
Étude notariale, dépôt professionnel
Classe IV et au-delà
180 RU et plus
Chambres fortes, établissements financiers
Une unité de résistance n’est pas une minute. La valeur en temps d’une RU n’est pas publiée, précisément pour ne pas renseigner ceux qui tenteraient l’effraction. Méfiez-vous d’un vendeur qui vous annonce « ce coffre résiste trente minutes » : la norme ne le dit nulle part. Ce que l’on peut dire avec certitude, c’est qu’une classe I demande près du double d’effort qu’une classe 0, et qu’un cran de classe se paie en acier, en poids et en prix.
Les référentiels de certification et les contrats d’assurance exigent la fixation de tout coffre de moins de 1 000 kg : un coffre non fixé s’emporte entier, et l’effraction se fait ailleurs.
03
Le montant assurable est une décision de votre assureur
C’est le point que les catalogues expliquent mal. Le fabricant ne fixe pas le montant assurable : il obtient une classe certifiée, et les assureurs français font correspondre à cette classe un plafond d’indemnisation. Ces correspondances sont stables d’un assureur à l’autre, mais elles ne sont pas réglementaires. Votre contrat prévaut toujours.
Le plafond « objets de valeur » est distinct du plafond « mobilier », et il reste bas tant qu’aucun coffre certifié n’est déclaré.
Déclarer le coffre à votre assureur, avec sa classe et son numéro de certificat, est ce qui débloque le plafond. Acheter ne suffit pas.
Un coffre surdimensionné ne relève pas le plafond au-delà de ce que votre contrat prévoit : payer une classe II quand le contrat plafonne à la classe I ne vous rend rien.
À l’inverse, un coffre sous-dimensionné plafonne l’indemnisation à la valeur de sa propre classe, quel que soit le contenu réellement volé.
04
Résister au feu n’est pas résister à l’effraction
Deux constructions, deux normes, deux essais. Un coffre anti-effraction oppose de l’acier et du béton à un outil ; un coffre ignifuge oppose un isolant qui absorbe la chaleur et relâche de la vapeur. Les deux se combinent dans un même produit, mais l’un ne donne jamais l’autre.
Deux normes se partagent le sujet. L’EN 15659 certifie les meubles ignifuges de premier niveau, en LFS 30 P et LFS 60 P. L’EN 1047-1 est plus exigeante : elle ajoute un choc thermique et une chute simulant l’effondrement d’un immeuble, et porte les niveaux S 60 P, S 120 P pour le papier, S 60 DIS et S 120 DIS pour les supports numériques.
Dans les deux cas, le « P » désigne le papier et se mesure au même seuil : le document reste sous 170 °C pendant l’exposition. Les supports numériques demandent bien davantage, car ils se dégradent longtemps avant le papier et souffrent de l’humidité que l’isolant relâche en chauffant. Un coffre vendu « ignifuge » sans classe annoncée n’engage personne.
05
Le coffre de dépôt, un cas à part
Un coffre de dépôt reçoit la recette par une trappe ou un tiroir, sans que le corps du coffre soit ouvert. Il est certifié comme un coffre classique, sur la même échelle de classes, mais l’orifice de dépôt fait l’objet d’exigences propres : il ne doit pas permettre de ressortir ce qui a été introduit.
Il ne remplace pas le coffre principal. Il sécurise la journée, entre la caisse et le dépôt en banque. Un commerce à forte recette porte souvent les deux, et son contrat distingue les deux usages.
06
Choisir sans surdimensionner
Trois questions suffisent, dans cet ordre : quelle valeur votre contrat vous autorise à assurer, quel volume vous devez ranger, et où le coffre sera fixé. La classe découle de la première ; le modèle découle des deux suivantes. Le configurateur en haut de cette page pose les deux premières et resserre la liste devant vous.
Ce que le catalogue propose, prix hors taxes
Norme et classe
Montant assurable
Au catalogue
Prix HT
EN 14450 · S1
1 500 €
8 modèles
832 € à 2 735 €
EN 14450 · S2
3 000 €
2 modèles
324 € à 324 €
EN 1143-1 · Classe 0
8 000 €
8 modèles
1 917 € à 4 118 €
EN 1143-1 · Classe I
25 000 €
27 modèles
1 243 € à 7 478 €
EN 1143-1 · Classe II
35 000 €
7 modèles
3 181 € à 5 876 €
Non certifié
Non assurable
58 modèles
0 € à 6 385 €
Le poids et l’accès comptent autant que le prix affiché. Un coffre de plus de cent kilos dans un étage sans ascenseur demande du matériel de manutention, et cela se chiffre avant la commande, pas le jour de la livraison.
07
Questions fréquentes
Quelle différence entre S2 et classe 0 ?
Elles appartiennent à deux normes différentes. S2 est le niveau haut de l’EN 14450, mesuré en unités SU, et il se situe en dessous de la classe 0. La classe 0 est le premier niveau de l’EN 1143-1, testé en attaque professionnelle. C’est aussi le premier niveau auquel la plupart des assureurs français associent une valeur assurable contractuelle ; le S2, lui, est pris en compte à titre indicatif, autour de 3 000 €.
Mon assurance exige-t-elle un coffre certifié ?
Cela dépend du plafond que vous demandez. Tant que vous restez dans le plafond « objets de valeur » de base, souvent quelques milliers d’euros, aucun coffre n’est exigé. Au-delà, votre contrat demande presque toujours une classe EN 1143-1 déclarée, avec son certificat. Relisez la clause avant de commander.
Faut-il obligatoirement fixer le coffre ?
Les référentiels de certification et les assureurs exigent la fixation de tout coffre de moins de 1 000 kg. Dans les faits, un coffre non fixé est très souvent exclu de la garantie, quelle que soit sa classe : l’effraction devient un simple emport. La fixation se prépare avant la livraison, pas après.
Combien de temps résiste un coffre de classe I ?
La question n’a pas de réponse en minutes, et c’est volontaire. La norme exprime la résistance en unités de résistance — 50 RU à l’accès complet pour la classe I — et la valeur en temps d’une RU n’est pas publiée, afin de ne pas renseigner les cambrioleurs. Ce que l’on peut dire : la classe I demande près du double d’effort que la classe 0.
Un coffre ignifuge protège-t-il du vol ?
Pas en tant que tel. L’ignifugation est une construction isolante, testée au feu, pas à l’outil. Beaucoup de modèles combinent les deux et portent alors deux mentions distinctes, par exemple « EN 14450 S2 » et « antifeu S60P ». S’il n’y a qu’une mention, il n’y a qu’une protection.
Où placer le coffre dans le logement ?
Hors des pièces visibles depuis l’extérieur, dans un mur porteur ou une dalle béton, et pas dans le garage ni la buanderie, où un cambrioleur dispose d’outils et de temps. L’intérieur d’un placard de chambre reste le meilleur compromis entre discrétion et accès quotidien.
Que vaut un coffre sans certificat ?
Il vaut ce qu’il pèse. Sans rapport d’essai d’un laboratoire agréé, aucune classe n’est opposable à un assureur. Un coffre non certifié peut très bien convenir pour ranger des clés ou des papiers, mais il ne relèvera aucun plafond d’indemnisation.
Peut-on changer la serrure plus tard ?
Oui sur la plupart des modèles, mais la serrure fait partie du périmètre certifié : elle doit être remplacée par un modèle de classe équivalente selon l’EN 1300, posé par un professionnel. Une serrure hors périmètre annule la certification, donc la valeur assurable.
Livrez-vous et fixez-vous vous-mêmes ?
Oui, sur rendez-vous en France métropolitaine, avec le même interlocuteur du premier appel à la mise en service. Le poids, l’étage et l’accès sont chiffrés avant la commande. Aucune mention du contenu ne figure sur nos documents de livraison.
L’équipe HomeCoffre · Conseil, livraison et fixation depuis Bourges
Ce guide est relu à chaque évolution des normes citées. Une question qu’il ne traite pas ? 05 46 41 43 41, du lundi au vendredi de 9 h à 18 h.
Un doute avant d’acheter
Lisez-nous la clause « objets de valeur » de votre contrat au téléphone : nous vous dirons la classe qu’elle exige, et si un cran en dessous suffit.
Cet achat se décide rarement d’un trait : on relit la clause du contrat, on en parle chez soi, on la transmet à son assureur. L’e-mail reprend 110modèles avec les prix hors taxes, la classe, le montant assurable, et un lien qui ramène ici.
Veuillez entrer votre nom d'utilisateur ou adresse de courriel. Vous recevrez un lien pour créer un nouveau mot de passe par courriel. Vous vous en souvenez ? Retour à la connexion
Avec votre accord, nous mesurons l’audience du site et l’efficacité de nos publicités et de nos e-mails (pixel Meta, suivi Brevo). Votre choix vaut six mois et se change à tout moment depuis le pied de page. Politique de confidentialité