Compteuses et détecteurs
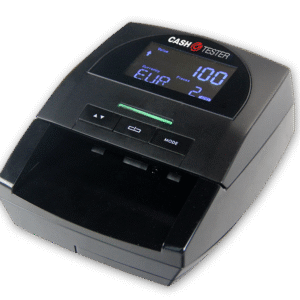
Cashtester CT 433 SD - Détecteur de Faux Billets Automatique (Testé BCE)
- Livré ou installé
Qui compte, à quel moment, et ce qui se note : le protocole de caisse prêt à afficher, avec ce que la loi impose sur le livre de caisse et les erreurs de caisse.
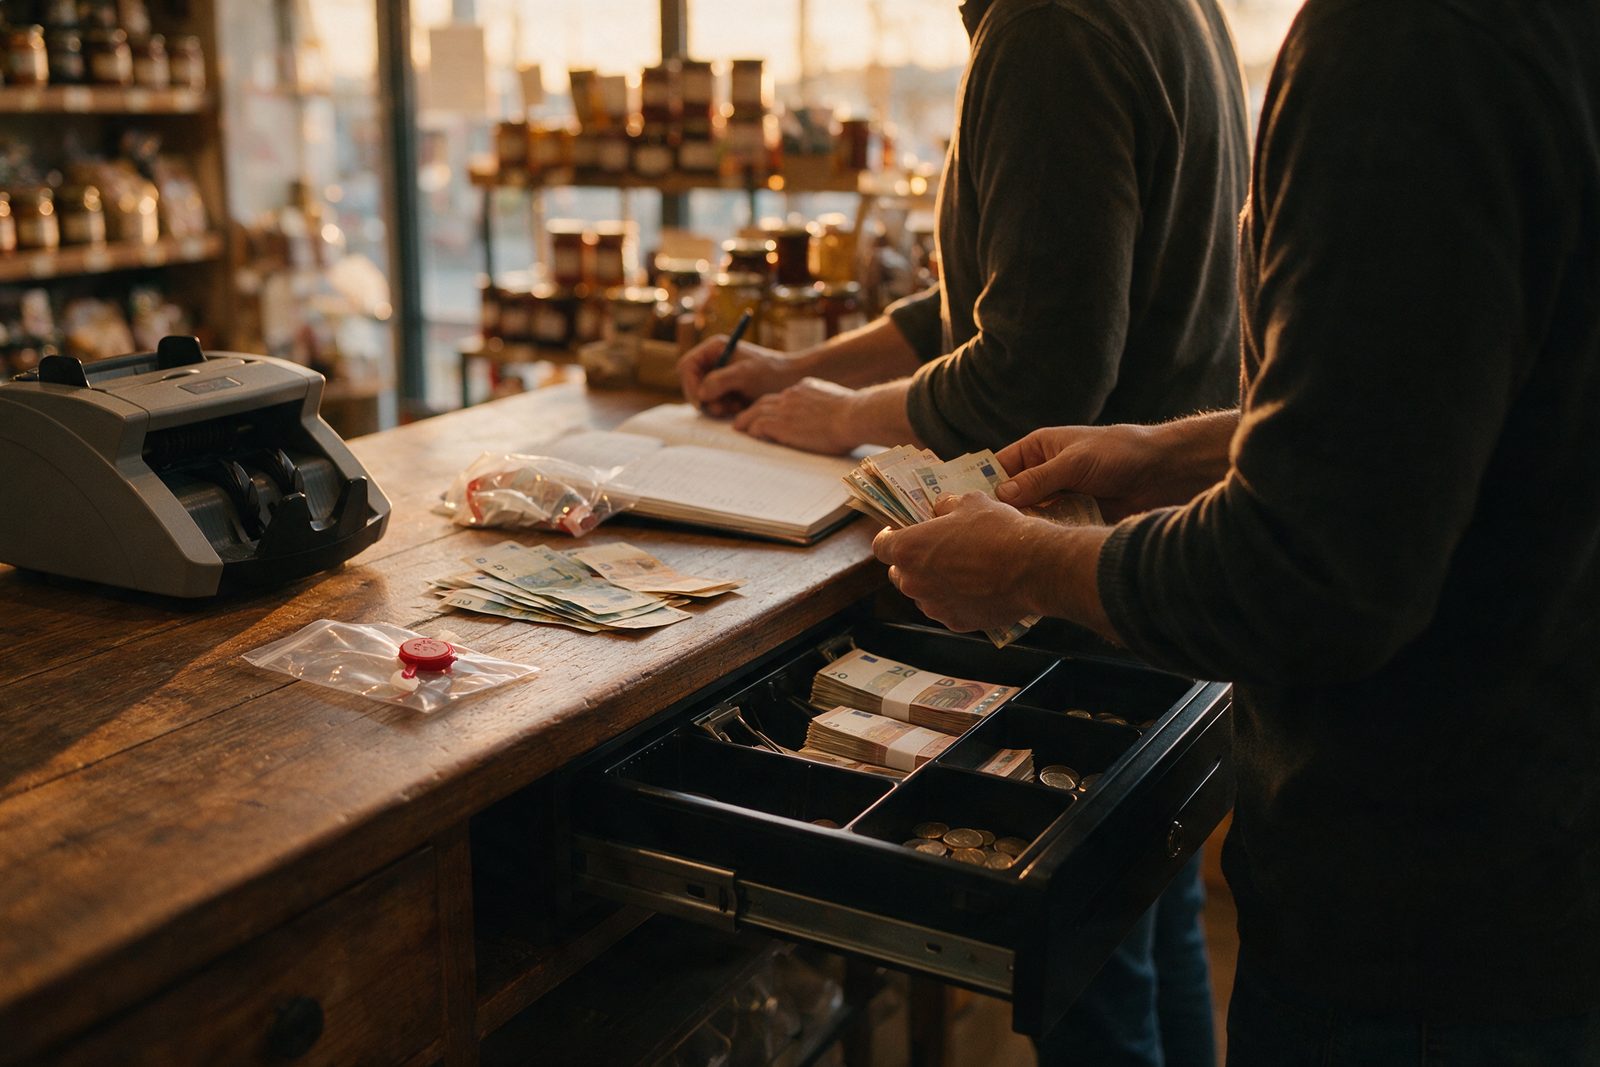
Un protocole de caisse fixe, pour les espèces, qui fait quoi et à quel moment : le fond de caisse compté le matin, chaque billet contrôlé au comptoir, le surplus vidé dans le coffre de dépôt en journée, la caisse comptée deux fois le soir, l'écart noté sans être comblé, la recette scellée avant la remise en banque. Voici les douze règles, qui les applique, et ce que la loi impose sur le livre de caisse et les erreurs de caisse.
Définition : le protocole de caisse est la liste écrite des gestes qui encadrent les espèces, du comptage du matin au dépôt à la banque, avec la personne qui fait chaque geste.
Le tableau suit l'ordre de la journée. Il s'imprime tel quel et s'affiche derrière la caisse. Chaque règle est détaillée plus bas.
| N° | Moment | Règle | Qui |
|---|---|---|---|
| 1 | Ouverture | Compter le fond de caisse, noter le montant, signer | Caissier et responsable |
| 2 | Ouverture | Un tiroir par caissier, personne d'autre n'y encaisse | Responsable |
| 3 | Comptoir | Contrôler chaque billet avant de rendre la monnaie | Caissier |
| 4 | Comptoir | Laisser le billet du client sur le tiroir jusqu'à la fin du rendu | Caissier |
| 5 | Comptoir | Mettre à part tout billet suspect, ne jamais le rendre en monnaie | Caissier, puis responsable |
| 6 | Journée | Au-delà du plafond de tiroir, prélever le surplus vers le coffre de dépôt, avec un bon signé | Caissier |
| 7 | Journée | Le coffre de dépôt ne s'ouvre pas pendant les heures d'ouverture ; seul le responsable a le code | Responsable |
| 8 | Clôture | Compter le tiroir sans connaître le total espèces du logiciel | Caissier |
| 9 | Clôture | Faire un second comptage, par une autre personne ou à la compteuse | Responsable |
| 10 | Clôture | Rapprocher du ticket Z, noter et signer l'écart, ne pas le combler | Responsable |
| 11 | Clôture | Remettre de côté le fond du lendemain, conditionner la recette, la sceller | Responsable |
| 12 | Dépôt | Déposer à la banque à date fixe, ranger le bordereau avec le livre de caisse | Responsable |
Dans un commerce tenu seul, les règles restent, avec une adaptation : le second comptage se fait à la compteuse, et la signature vaut trace pour vous-même et pour votre comptable.
Définition : le fond de caisse est la somme en petites coupures et en pièces placée dans le tiroir à l'ouverture pour rendre la monnaie ; il ne fait pas partie de la recette.
Le fond de caisse a le même montant chaque jour. Il se compte à l'ouverture, devant le caissier qui va tenir le tiroir, et le montant se note avec deux signatures. C'est ce qui permet, le soir, de dire si un écart vient de la journée ou de la veille.
Un tiroir n'a qu'un titulaire. Quand deux personnes encaissent dans le même tiroir, un écart ne s'explique plus : personne ne peut dire qui a rendu la monnaie. Si l'équipe tourne dans la journée, le tiroir se compte au changement de caissier.
Le billet se contrôle avant que la monnaie soit rendue, pas après. Un détecteur automatique rend son verdict en une fraction de seconde : le Cashtester CT 433 SD, à 159,50 € HT, répond en 0,3 seconde et figure sur la liste des appareils testés avec succès par la Banque centrale européenne, dans sa version du 18 septembre 2026. Pour un contrôle d'appoint, la lampe UV-12 coûte 46,20 € HT.
Le billet du client reste posé sur le tiroir, hors du compartiment, jusqu'à ce que la monnaie soit rendue. Ce geste règle d'avance la contestation « je vous ai donné un billet de 50 » : le billet est là, sous les yeux des deux.
Un billet suspect se met à part. Il ne retourne pas dans la caisse et ne sert jamais à rendre la monnaie. Le caissier prévient le responsable, qui note l'heure et la coupure. Ce que dit la loi sur le détecteur et sur le faux billet est traité dans notre article détecteur de faux billets : est-ce obligatoire pour les commerçants. Pour les grosses coupures, voir billets de 200 et 500 euros au comptoir.
Définition : un prélèvement est la sortie d'une partie des billets du tiroir en cours de journée, pour limiter la somme exposée au comptoir.
Fixez un plafond de tiroir et écrivez-le dans le protocole. Au-delà, le caissier prélève les grosses coupures, les compte, remplit un bon de prélèvement signé et les glisse dans le coffre de dépôt. Le bon reste dans le tiroir : le soir, il entre dans le comptage.
Le coffre de dépôt reçoit les billets par une fente ou une trappe sans que sa porte s'ouvre. Le caissier dépose sans connaître le code ; seul le responsable ouvre, à la clôture. Au catalogue, le SE 900, 77 litres, certifié S1 selon la norme EN 14450, coûte 1 545 € HT ; le HED 25, non certifié, 843 € HT ; tous les modèles sont dans la catégorie coffres de dépôt de fonds. Le mode de dépôt se choisit sur notre page coffre de dépôt : fente, trappe ou tiroir, et le niveau de coffre selon la recette sur quel coffre de dépôt pour votre recette.
La clôture se fait dans un ordre fixe. Le caissier compte son tiroir, bons de prélèvement compris, et note son total. Il le fait avant de voir le total espèces du logiciel : c'est le comptage à l'aveugle. Son chiffre reste ainsi indépendant du chiffre attendu.
Le responsable fait ensuite le second comptage, puis rapproche le total du ticket Z, c'est-à-dire la clôture journalière du logiciel de caisse. Les deux chiffres se notent, avec la différence.
Définition : l'écart de caisse est la différence entre les espèces comptées et les espèces enregistrées par le logiciel, en plus ou en moins.
Un écart se note et se signe ; il ne se comble pas. Le caissier ne complète pas un manque de sa poche, et ne garde pas un excédent. Un écart comblé disparaît du livre de caisse, et avec lui l'information qui permet de repérer une erreur de rendu qui se répète. Fixez un seuil au-delà duquel l'écart est recompté le soir même.
Le double comptage veut dire deux comptages indépendants du même tiroir, comparés ensuite. Le premier est celui du caissier. Le second est fait par une autre personne, en général le responsable, ou par une compteuse de billets. Les deux chiffres ne se communiquent qu'une fois posés par écrit.
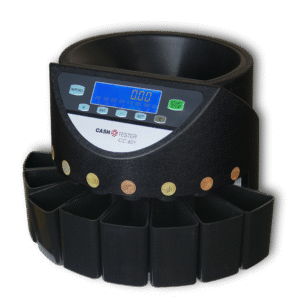
Une compteuse de billets compte une liasse et en affiche la valeur. La BC 115, à 302,50 € HT, monte à 1 900 billets par minute à sa vitesse maximale, d'après le fabricant, et contrôle les billets par ultraviolet. La BC 125, à 357,50 € HT, ajoute le contrôle de l'encre magnétique. Pour la monnaie, la trieuse CC 601, à 244,20 € HT, sépare et compte les pièces par valeur.
La machine ne remplace pas le protocole : elle fournit un second comptage qui ne se fatigue pas et ne connaît pas le chiffre attendu. Les compteuses sont comparées dans la catégorie compteuses de billets.
En règle générale, l'entreprise. Une erreur de caisse ne se sanctionne pas par une retenue sur salaire : le Code du travail interdit les amendes et autres sanctions pécuniaires, et toute clause contraire est réputée non écrite (article L1331-2 du Code du travail).
La Cour de cassation l'a appliqué à un déficit de caisse retenu sur le salaire d'un employé. La responsabilité pécuniaire d'un salarié à l'égard de son employeur ne peut résulter que de sa faute lourde. Ni une convention collective ni un règlement intérieur ne peuvent prévoir le contraire (Cass. soc., 9 juin 1993, n° 89-41.476).
Une nuance existe. Des sommes encaissées pour le compte de l'employeur, que le salarié devait reverser, peuvent lui être réclamées sans faute lourde : la Cour l'a jugé pour un déficit de caisse chez un agent qui encaissait pour son employeur (Cass. soc., 19 novembre 2002, n° 00-46.108). La frontière entre l'erreur de rendu et la somme non reversée dépend des faits : pour un cas précis, votre conseil en droit du travail fait foi.
C'est pour cela que le protocole sert d'abord au commerçant. Il réduit les écarts, et il établit, par les comptages signés, ce qui s'est passé sur chaque tiroir.
Un commerçant enregistre en comptabilité les mouvements qui affectent le patrimoine de son entreprise, dans l'ordre chronologique (article L123-12 du Code de commerce). Pour les espèces, le livre de caisse, ou journal de caisse, est la forme courante de cette obligation : une ligne par entrée et par sortie, datée, avec le solde.
Le commerçant au régime micro de l'article 50-0 du Code général des impôts peut ne pas établir de comptes annuels. Il tient un livre qui mentionne chronologiquement le montant et l'origine de ses recettes. S'il vend des marchandises ou de la nourriture à emporter ou à consommer sur place, ou s'il fournit le logement, il tient aussi un registre de ses achats, récapitulé par année (article L123-28 du Code de commerce).
Un commerce assujetti à la TVA qui enregistre sur un logiciel ou un système de caisse des ventes sans facture, celles du comptoir en pratique, doit utiliser un outil qui garantit l'inaltérabilité, la sécurisation, la conservation et l'archivage des données. Un certificat ou une attestation de l'éditeur le prouve (article 286 du Code général des impôts). Les entreprises en franchise de TVA en sont dispensées. Faute de pouvoir produire ce document, l'amende est de 7 500 € par logiciel ou système de caisse (article 1770 duodecies). Textes lus dans leur version en vigueur au 13 octobre 2026. La forme de votre livre de caisse se règle avec votre expert-comptable.
Exemple de journal de caisse, sur une journée :
| Date | Libellé | Entrée | Sortie | Solde |
|---|---|---|---|---|
| Lundi | Fond de caisse reporté | 150,00 € | ||
| Lundi | Recettes en espèces du jour (ticket Z) | 820,00 € | 970,00 € | |
| Lundi | Écart de caisse constaté, signé | 5,00 € | 965,00 € | |
| Lundi | Remise en banque, sachet n° 0412 | 815,00 € | 150,00 € |
Les montants sont un exemple ; le numéro du sachet relie le livre au bordereau de la banque.
La recette quitte le tiroir prête à déposer : billets en liasses de cent sous une ganse, pièces en tubes, le tout dans un sachet ou une sacoche fermés par un scellé numéroté. Le numéro du scellé s'inscrit au livre de caisse. Si le montant compté par la banque diffère, on sait quel sachet regarder.
Ganses, tubes à monnaie, sachets, sacoches et scellés sont réunis dans les catégories conditionnement des espèces et sacoches et scellés. Ils se vendent sur devis, en quantités adaptées à votre rythme de dépôt.
Les quatre étapes de la recette, contrôler, compter, garder et déposer, avec le matériel et les prix HT de chacune, sont sur le pilier gestion des espèces. Les risques et leurs réponses sont détaillés dans sécuriser les espèces en entreprise, et l'équipement d'un commerce sur la page commerces de proximité. Pour chiffrer un équipement qui suit ce protocole, détecteur, compteuse, coffre de dépôt et consommables, passez par la demande de devis.
Le matin, compter et signer le fond de caisse, avec un tiroir par caissier. Au comptoir, contrôler chaque billet avant de rendre la monnaie. En journée, prélever le surplus vers le coffre de dépôt. Le soir, compter deux fois, rapprocher du ticket Z, noter l'écart sans le combler et sceller la recette.
Enregistrer ses recettes est obligatoire : un commerçant enregistre chronologiquement les mouvements de son entreprise (article L123-12 du Code de commerce). Pour les espèces, le livre de caisse est la forme courante de cet enregistrement. Au régime micro, il tient un livre chronologique de ses recettes (article L123-28).
Le caissier compte d'abord son tiroir, sans connaître le total du logiciel. Le responsable fait ensuite un second comptage, ou le confie à une compteuse de billets, puis rapproche le résultat du ticket Z. Les deux chiffres et l'écart se notent et se signent.
Ce sont deux comptages indépendants de la même caisse, par deux personnes ou par une personne et une compteuse, comparés une fois posés par écrit. Il évite qu'un caissier retrouve le chiffre attendu et rend un écart explicable : on sait qui a compté quoi.
En règle générale, l'entreprise. Le Code du travail interdit les sanctions pécuniaires (article L1331-2), et la responsabilité pécuniaire d'un salarié suppose sa faute lourde. Seules des sommes encaissées pour l'employeur et non reversées peuvent être réclamées sans faute lourde. Pour un cas précis, votre conseil fait foi.
1 000 euros pour un client domicilié fiscalement en France ou qui paie pour une activité professionnelle (article L112-6 du Code monétaire et financier). Un particulier domicilié fiscalement à l'étranger peut payer jusqu'à 10 000 euros. Les règles du comptoir sont détaillées sur notre page gestion des espèces.
Nombre de caisses, recette en espèces, part des pièces, rythme de dépôt à la banque : le devis chiffre le détecteur, la compteuse, le coffre de dépôt et les consommables, en prix hors taxes.
Demander un devisFacturation entreprise, TVA récupérable. Les conditions sont précisées dans le devis.
Pas encore de compte ? Créez votre compte maintenant
Veuillez entrer votre nom d'utilisateur ou adresse de courriel. Vous recevrez un lien pour créer un nouveau mot de passe par courriel. Vous vous en souvenez ? Retour à la connexion
Vous avez déjà un compte ? Se connecter
Avec votre accord, nous mesurons l’audience du site et l’efficacité de nos publicités et de nos e-mails (Google Analytics, pixel Meta, suivi Brevo). Votre choix vaut six mois et se change à tout moment depuis le pied de page.Avec votre accord, nous mesurons l’audience du site, nos publicités et nos e-mails (Google, Meta, Brevo). Choix modifiable à tout moment. Politique de confidentialité